居民缩表与消费(2026年9月)
前三季度住户存款增加9.39万亿元、住户贷款减少1.03万亿元,存款增量是近五年最少,贷款是五年里唯一净减少的一年。居民不加杠杆,消费怎么走?
先说结论
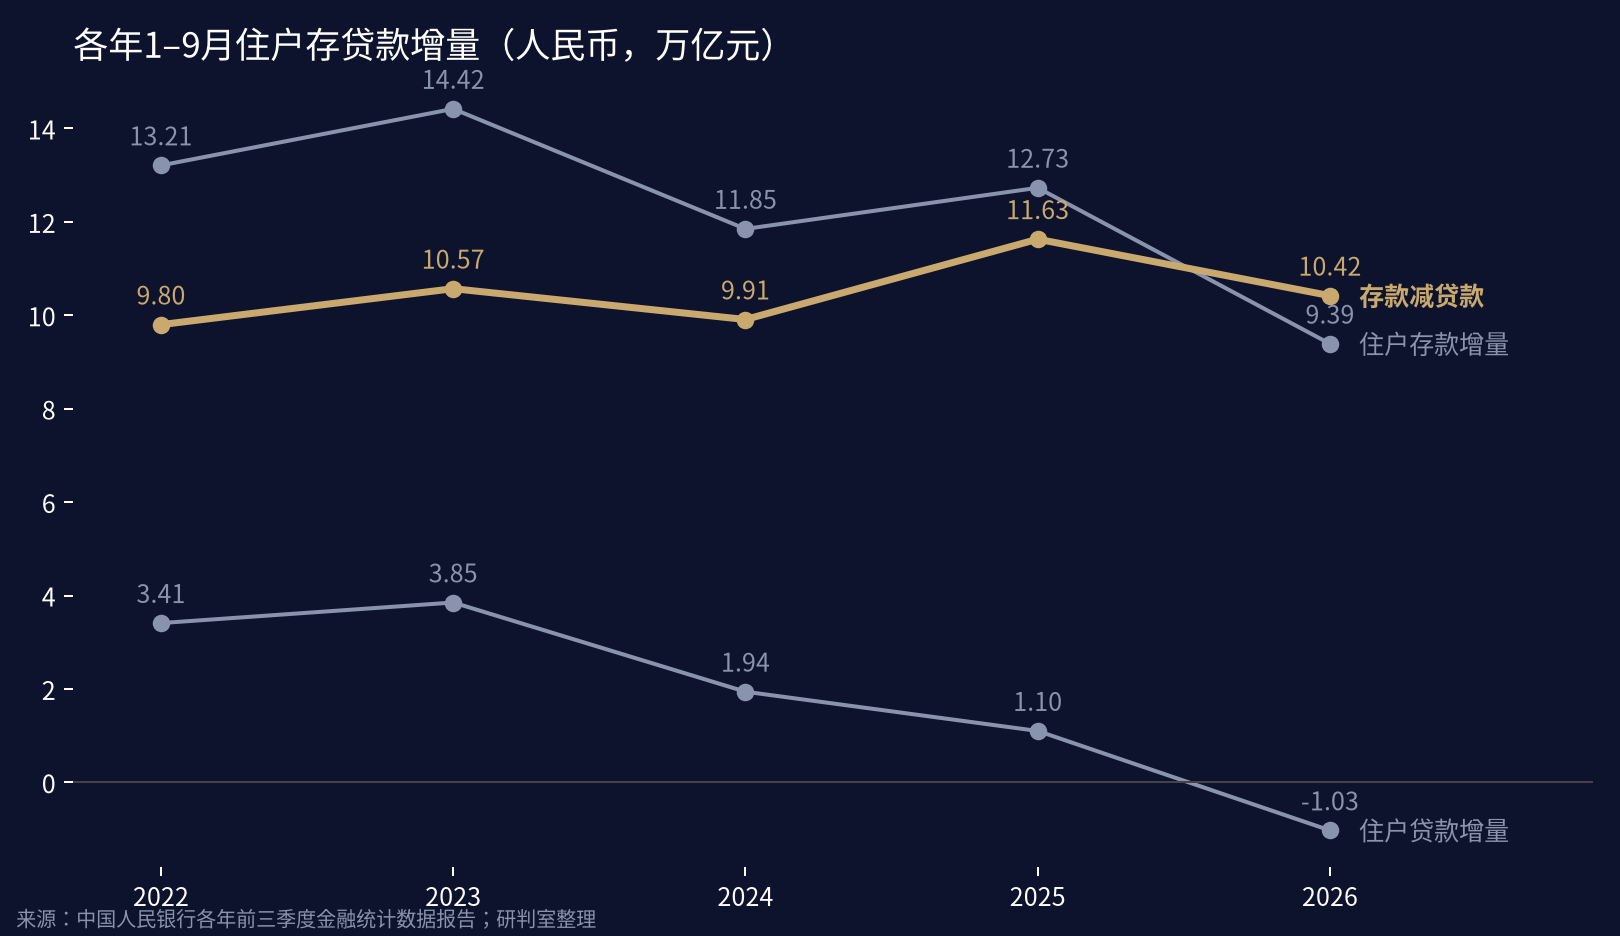
今年前三季度,住户存款增加9.39万亿元,住户贷款减少1.03万亿元,两者相减约10.42万亿元。这个差额高于2022年(9.80万亿)和2024年(9.91万亿),但低于2023年(10.57万亿)和2025年(11.63万亿)。所以「存贷增量差超过往年」要看跟哪年比。这个差只是流量指标,不等于居民资产负债表的全貌(不含房产、股票等资产端)。更值得注意的是结构:差额中9.39万亿仍来自存款增加,但存款增量是五年里最少的;住户贷款则是五年里唯一净减少的一年。和2025年比,存款少增3.34万亿,贷款少增2.13万亿。贷款净减少可能来自新增借款减少、提前还款或信贷供给收紧,单凭总量分不清,但「居民不加杠杆」这一点是清楚的。
一、央行数据:前三季度和9月单月
数据来自中国人民银行《2026年前三季度金融统计数据报告》,2026-10-14 发布(新华网转载:https://www.news.cn/20261014/0a2ac4dd4fb549c784df119cb0da2123/c.html )。前三季度人民币存款增加20.76万亿元,其中住户存款增加9.39万亿元,非银行业金融机构存款增加4.41万亿元。住户贷款减少1.03万亿元,其中短期贷款减少1.14万亿元,中长期贷款增加1062亿元。9月末M2同比增长7.2%,M1增长3.2%,M0增长10.6%。
往年同期都取自央行同名报告:2025年住户存款增加12.73万亿、住户贷款增加1.10万亿、非银存款增加4.81万亿(https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/5868082/index.html );2024年分别为11.85万亿、1.94万亿、4.50万亿(https://www.gov.cn/lianbo/bumen/202410/content_6980263.htm );2023年为14.42万亿、3.85万亿,非银存款仅增958亿(https://www.pbc.gov.cn/goutongjiaoliu/113456/113469/2025092212553465205/index.html );2022年为13.21万亿、3.41万亿、1.04万亿(https://app.www.gov.cn/govdata/gov/202210/13/493300/article.html )。
央行新闻稿不直接给9月单月数。按8月末与9月末余额相减,市场测算9月住户存款增加约2.40万亿元,非银存款减少约1.91万亿元,住户贷款基本为零(短贷减少约900亿、中长贷增加约874亿,合计约净减26亿),同比少增约3890亿元(新浪财经 2026-10-15 https://finance.sina.com.cn/money/bank/bank_hydt/2026-10-15/doc-inivfmyx7558676.shtml ;新浪 https://k.sina.cn/article_5953466437_162dab0450670beyh0.html )。这些单月数是二手测算,央行调查统计司的信贷收支表出来后再复核【待核实】。作为对照,2025年9月住户存款增加2.96万亿元、非银存款减少1.06万亿元(中国经济网 2025-10-17 http://www.ce.cn/xwzx/gnsz/gdxw/202510/t20251017_2523455.shtml )。
二、四种力量要分开看
季末存款季节性。 9月是季末,银行冲时点,理财资金回流表内,表现为住户存款大增、非银存款大减。今年9月住户存款增2.40万亿、非银减1.91万亿,两者方向正好相反,量级接近,可能部分反映季末理财资金回表,但两者不能一一对应,规模和来源待信贷收支表核实。不宜把这2.4万亿理解成居民当月新攒下的钱。M2与M1增速差从8月的3.4个百分点扩到4个百分点,季末因素也可能有贡献。
资产再配置。 前三季度看,非银存款前三季度增4.41万亿,低于2025年的4.81万亿,与2024年的4.50万亿相近,远高于2022–2023年。非银存款不全是居民的钱,不能直接证明居民存款流向了理财和基金;但近三年它维持在4万亿以上,说明资金在银行表内外之间流动已成常态,住户存款增量偏少不一定完全等于收入变差。
收入预期与借贷意愿。 这是今年最清楚的信号。住户贷款前三季度净减1.03万亿,短贷减1.14万亿,中长贷只增1062亿(2025年同期1.33万亿)。短贷主要对应消费贷和个人经营贷,净减少可能与提前还款、经营户缩表或银行收紧有关,需要分月和分项数据确认。三季度居民收支只能反映已实现收入,收入预期要结合就业和信心类数据判断【三季度收支待10月19日数据更新】。
以旧换新退坡。 8月社零同比增0.4%,扣除汽车后增2.7%,说明汽车拖累明显(国家统计局 2026-09-15 https://www.stats.gov.cn/sj/xwfbh/fbhwd/202609/t20260915_1965307.html )。这只说明汽车拉低了总体增速,补贴退坡、高基数和需求提前释放各占多少,现有数据分不开;它和居民不加杠杆可能同时起作用。9月分品类社零出来后再看【待10月19日数据更新】。
三、物价
国家统计局 2026-10-14:9月CPI同比上涨0.9%,核心CPI上涨1.0%(https://www.stats.gov.cn/sj/zxfb/202610/t20261014_1965477.html )。食品价格下降1.7%,其中猪肉下降10%,非食品上涨1.5%(同一发布)。消费价格同比温和上涨,单凭这两个指标还判断不了整体需求冷热。
四、消费数据【待10月19日数据更新】
国家统计局发布日程显示,9月社零月度报告(及服务零售额等)于 2026-10-19(周一)9:30 发布,三季度全国居民收支报告同日 10:00 发布,前三季度GDP行业增加值 10-20 发布(https://www.stats.gov.cn/sj/fbrc/ )。目前可用的最新数是:1–8月社零增1.1%;1–8月服务零售额增4.9%,明显快于商品;上半年居民人均可支配收入名义增5.2%、实际增4.2%,人均消费支出名义增3.7%(统计局 2026-07-15 https://www.stats.gov.cn/sj/zxfb/202607/t20260715_1964129.html )。10月19日要看三件事:9月社零是否继续低于1%;服务零售额是否仍在5%附近;三季度收入增速与消费支出增速的差距是收窄还是扩大。
五、经济学家怎么看(2026年9–10月)
李迅雷(中泰国际首席经济学家),2026-09-19 在清华五道口首席经济学家论坛期间受访,认为大量居民存款「躺」在银行,消费放缓有周期和结构两层原因(https://www.sina.cn/news/detail/5345245631873653.html );2026-09-21 接受网易财经对话称「存款搬家推动牛市」的说法是错的,股市缺乏普遍的财富效应,建议中央财政出资设约5万亿元房地产稳定基金(https://www.sina.cn/news/detail/5345654920450851.html ,转述,原访谈【待核实】);2026-10-09 又提出以旧换新受益面有限、应提高中低收入群体收入(https://finance.sina.com.cn/stock/stockzmt/2026-10-09/doc-iniuquqf7232609.shtml )。
温彬(民生银行首席经济学家),2026-10-15 央视网:M2与M1剪刀差扩大,说明资金没有充分「活」起来(报道原文写作「4%」,实为4个百分点)(https://jingji.cctv.com/2026/10/15/ARTI7jVIImO4BOBvw1i5mW21261015.shtml )。
尹艳林(职务【待核实】),2026-10-08 中新经纬:消费不足主要来自收入增长预期,应稳就业、增加工资性收入、扩大服务消费供给(https://www.jwview.com/jingwei/html/10-08/691494.shtml )。
IMF《Toward a New Economic Growth Model for China》,2026-09-18:高储蓄带有预防性,建议通过养老、医疗、失业保障和户籍改革降低预防性储蓄(https://www.imf.org/en/publications/books/issues/2026/09/18/toward-a-new-economic-growth-model-for-china-573495 )。
李迅雷、尹艳林和IMF都强调收入预期或社会保障;温彬讲的是资金活跃度。抓手上,李迅雷偏重稳房地产,尹艳林偏重就业和收入,IMF偏重社保。
六、对工厂老板意味着什么
内需这边,居民在还贷、不加杠杆,耐用品补贴又在退坡,接内销订单的厂家,四季度排产可以先对照自己的订单和库存,不必默认按去年同期走,账期和回款值得多看一眼。个人短贷净减少如果持续,下游经销商和个体门店的扩张可能偏谨慎,赊销风险可以结合自家应收账款来判断。出口这边,国内需求偏弱时,同行有可能更多转向海外,价格竞争或会加剧,报价要算清汇率:9月末人民币为1美元兑6.7351元(央行同一份报告)。服务零售增速高于商品,这是一个值得跟踪的方向,但落到具体业务还要看本行业的数据。
七、下月要看什么
10月19日的9月社零和三季度居民收支出来后,本文第四节补齐;11月中旬看10月金融数据里住户贷款是否继续为负,以及非银存款在季初是否回流。本月的判断是:前三季度住户人民币贷款净减少,存款增量是近五年最少;9月单月存款大增可能部分受季末资金回流影响,规模待核实。
数据口径:住户存贷款均为人民币口径;「存款减贷款」为研判室按央行公布数相减,非官方指标。
本内容仅用于研究与政策学习交流,不构成任何投资建议,不涉及个股。
© 2026 FELINGCO. All rights reserved.
本栏目内容用于政策学习与市场观察交流,不构成任何投资建议;涉及官方日程与数据的,以官方发布为准。