科技金融的朝圣
沙丘路3000号的一块门牌
Felix 原创,首发于政策锋线·研判室
地点: 3000 Sand Hill Road, Menlo Park, California
署名: Felix
01门牌:三十来个名字
在沙丘路3000号的园区门口,我对着一块不起眼的租户牌拍了两张照片。这个园区当地人叫它The Ranch,四栋矮楼,散在坡地和树中间,很容易开车经过就错过了。牌子上的字很小,一栋楼一栏,三十来个名字挤在一起,房号从一百多排到两百多。
如果不是事先知道,很难想到凯鹏华盈1972年最早就搬进了这里。此后半个世纪,美国风险投资的不少故事,是从这几栋楼里讲出去的。
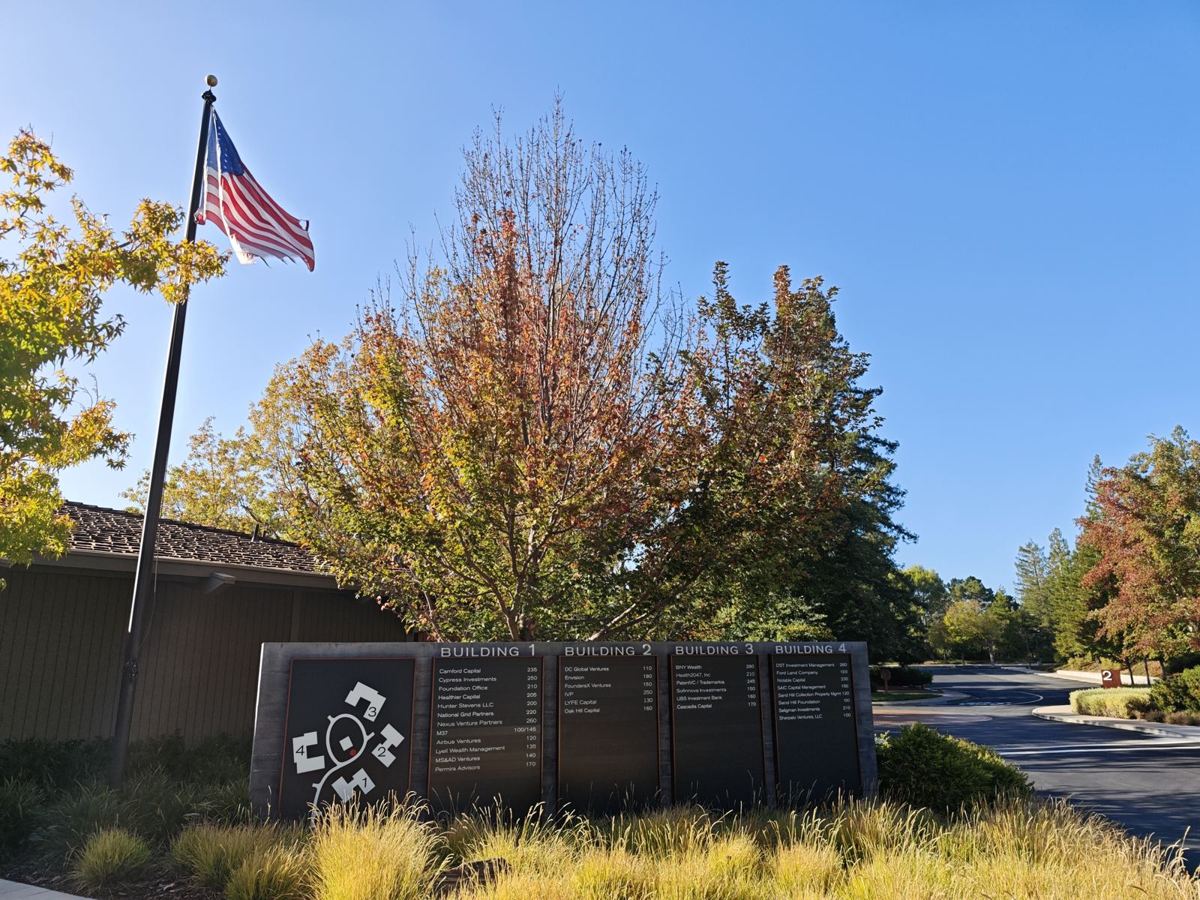
这块地的来历比我想的朴素。1964年,开发商Thomas W. Ford在沙丘路坡顶买下这块地,1971年到1986年分期盖起了这片园区。他的地产公司叫Ford Land,和福特汽车没有关系。2020年,园区卖给了地产投资机构DivcoWest。Ford Land和Ford夫妇的家族基金会,至今还在4号楼的牌子上。
斯坦福把校园边上的地长期出租给企业,是硅谷另一种出名的模式;3000号走的是私人开发商这条路。两条路最后通向同一个结果:投资人愿意住进来。
回来以后,我把牌子上的名字一家家查了一遍。老牌风投还在,比如IVP。也有新面孔,比如Healthier Capital,创始人做过One Medical的CEO,也当过斯坦福医疗系统的CEO,现在专投医疗。
更多的是我原本没想到的。空客有自己的风投部门在这里,日本MS&AD保险集团的风投机构在这里,英国电网公司National Grid的投资部门也在这里。上汽在这里设了SAIC Capital,2014年成立,官网自称是上汽在硅谷的窗口,就在4号楼150室。
再往下是欧洲私募、只做AI的对冲基金、银行的财富管理团队、做中型并购的投行,还有做专利商标的服务商和给基金做财务受托的公司。
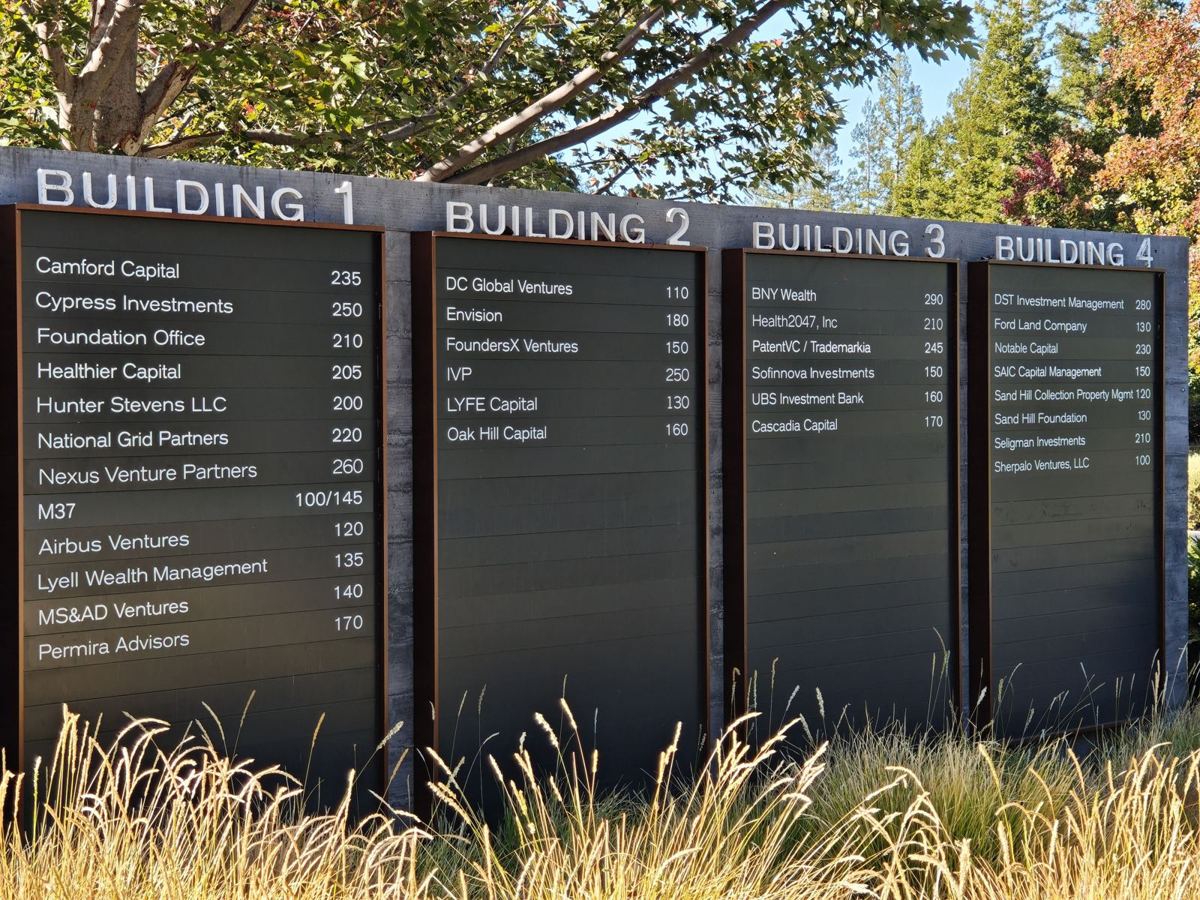
一块牌子上叠了好几层:独立风投、企业风投、私募、银行、家族、专业服务。它们未必投同一类项目,有的甚至不做投资,只给投资的人提供服务。但它们都选了同一个地址。这块门牌只是一个入口,把视野放大到整个湾区,才能看到它背后是什么。

02会议:按专业坐进同一个房间
先说会。我在湾区的那些天,感觉到处在开会,医疗方面的会尤其多。
回来后我想核对这个感觉。打开活动平台Luma的旧金山页面,首页一屏就列了二十来场,主题是AI智能体、硬件、机器人、防务科技,还有一场生物安全的闪电演讲。我查的时候正赶上TechCrunch Disrupt(10月13日至15日),热闹可能偏高。医疗在这一屏里并不占多数,这和我的印象不太一样。
再往专业日历里查,医疗就冒出来了。只看十月中到十一月下旬这一个多月,Foster City有一场长寿科学与创业的大会,一天里分疗法、诊断、消费健康、创业与投资四个专题,来的有科学家、医生、创业者和投资人。门洛帕克有一个AI峰会,专门留出一天讲医疗AI,从影像诊断讲到药物发现。
UCSF的Mission Bay校区先办第23届FCMS医疗大会,几天后定量生物研究所再办“AI in Biology”研讨会。医疗法规专业协会RAPS的湾区分会,把质量与法规峰会放在Gilead的园区里开。还有一场中小药企的临床外包峰会,开在机场旁边的酒店。
这些会大多不对大众做宣传,参会的是医生、科学家、做法规的、做临床运营的和投资人,按专业一次次坐进同一个房间。我没法证明湾区的医疗会议比别处多,但能看清它们在哪里开、谁在办。
这些会背后,是医院、研究机构和药企。2025财年,UCSF拿到美国国立卫生研究院8.24亿美元经费,全美第二,公立大学第一。斯坦福拿到6.31亿美元,排第九。斯坦福2025财年的合并收入是194亿美元,其中医疗服务121亿,占六成以上。从收入结构看,这所大学同时也是一个很大的医院系统。
南旧金山和Foster City一带还有一批药企总部。钱也跟着来。
据地产服务商Newmark统计,湾区2025年生命科学风投95亿美元,330多笔,是2022年以来最好的一年。数据商DealForma只统计创新药和技术平台,湾区一年65轮、63亿美元,比波士顿的45亿还多。会议是这些关系露出水面的那一部分。
03斯坦福这台引擎
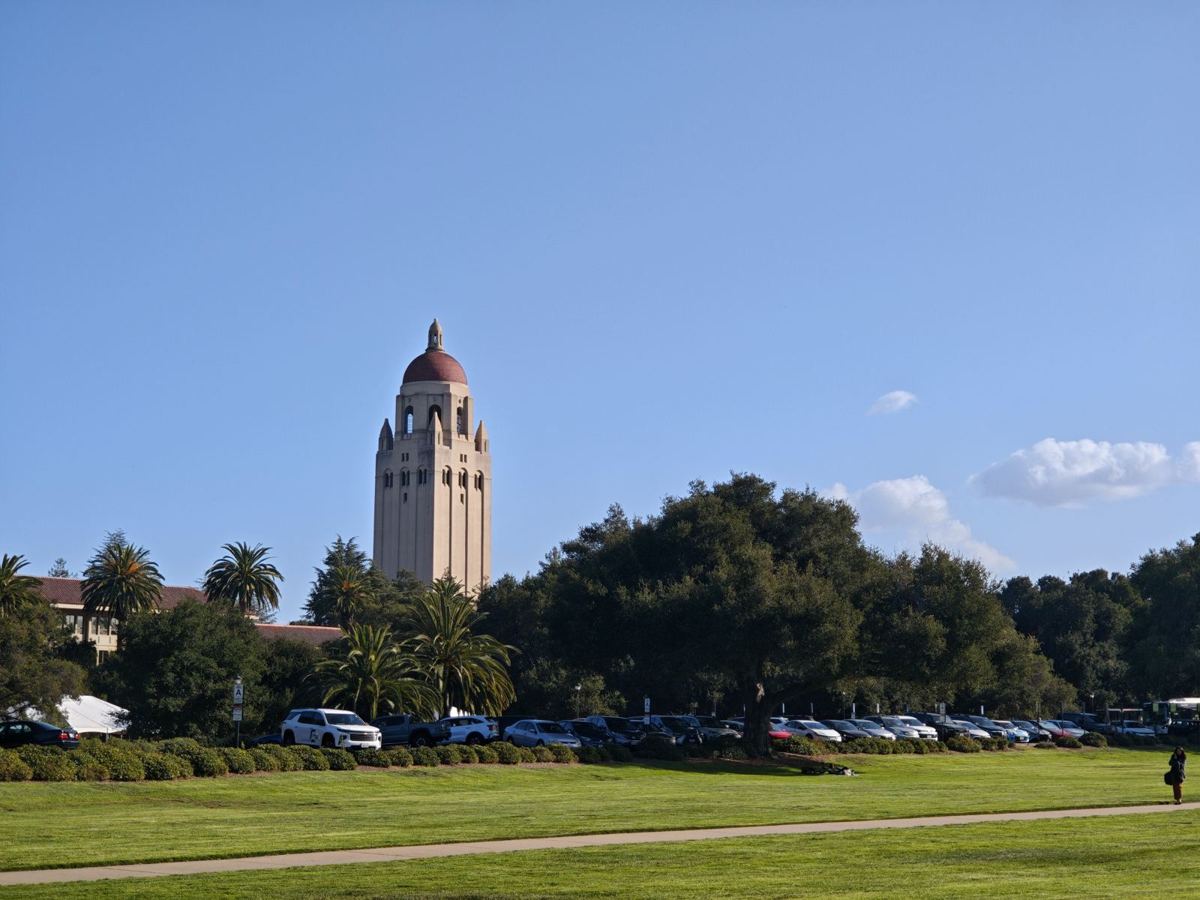
斯坦福自己也是一台引擎,而且起步很早。1938年,特曼教授的学生帕卡德想回加州和同学休利特一起创业,特曼帮他安排了一份斯坦福的研究资助,让他从通用电气请假回到帕洛阿尔托。两人在艾迪生大道367号的车库里起步,启动资金538美元,连一台旧钻床都算在里面。1939年元旦正式合伙,抛硬币定下谁的名字在前,这就是惠普。
二战后,学校手头紧,但地多。1885年斯坦福夫妇捐地办学,创始捐赠规定所捐的土地不得出售。学校的办法是地不卖,只租。
1951年,斯坦福设立工业园,后来改名斯坦福研究园。当年10月,瓦里安公司签下10英亩、99年的租约,成为第一个租户,惠普后来也把总部搬了进去。特曼当时是工学院院长,也是瓦里安的董事,他把这个园区叫作学校的“秘密武器”,四处去劝企业来落户。
学校里的发明怎么变成产品,靠的是另一套办法。1970年,尼尔斯·赖默斯在斯坦福办起技术许可办公室(OTL),头一年只有两个人,收入5.5万美元。
1974年,他在报上读到科恩和博耶做出DNA重组的消息,第二天就打电话给科恩,劝他申请专利。斯坦福和加州大学没有搞独家授权,而是以较低的收费广泛许可。专利1997年底到期,前后一共有468家被许可方;截至2001年底,两校累计拿到约2.55亿美元许可收入,很大一部分用在了科研和科研设施上。
九十年代后期,两个研究生带着一种网页排序的方法来找OTL,OTL联系的公司大多没看上,最后授权给了他们自己办的公司,换来180万股。截至2005年,斯坦福卖掉这些股份,一共拿到约3.36亿美元,OTL当年说这是它授权过的收益最高的发明。这家公司就是Google。
2025财年,OTL收到541项新发明披露,签了118份许可和期权协议,有28家新创企业成立,许可收入8800万美元。OTL的负责人说过,许可收入和斯坦福的科研、运营预算比起来,占比仍然很小。
这几段历史,是我在交大学技术转移时绕不开的案例。站在斯坦福校园里,我才觉得它们是连着的:教授扶学生创业,学校用土地把企业留在身边,专门的办公室把专利一件件授出去。
我原先以为,技术转移的关键是一项专利能卖多少钱。现在更关心的是另一件事:除了许可收入,一项技术怎样才能找到愿意继续开发、真正用起来的人。

04钱和知识:挤在一小片地方
再看整体的钱。PitchBook和美国风险投资协会的数据显示,2025年旧金山都会区拿走了全美风投金额的44.9%,加上硅谷是52.3%,两个数都是2013年以来最高。
同一年,湾区机构募集的基金占全美55%。推手主要是AI,占全美风投金额的65.4%,一年前是50.9%。到今年第三季度,按Crunchbase截至10月2日的数据,全球风投1590亿美元,湾区一地约占四分之一。

知识也是这样聚的。按美国专利商标局的数据,2024年全美获得授权专利最多的城市里,圣何塞第二,旧金山第三,山景城、库比蒂诺、圣克拉拉排在后面,前六名有五个在湾区。斯坦福2025财年的科研资助是23.3亿美元,其中联邦经费19亿。专利和科研投入,和资本一样集中在这一小片地方。

05密度,和它的另一面
我在交大读技术转移,课上常讲大学、资本、产业怎样连成一条线。站在这块门牌前,我对这条线有了更具体的感觉。社会学家格兰诺维特讲过“弱关系的力量”:新的信息和机会,常常来自不太熟的人,而不是天天见面的朋友。我更愿意把这块门牌理解为接触机会的集中。
一个做医疗投资的人,下楼就可能碰见做专利的律师;一家日本保险公司的投资经理,周末的一场会可能坐在UCSF教授旁边。
他们选址时未必这样想,但长此以往,这里的人见到陌生人的成本,比别处低一些。我理解的信息密度,大概就是这个意思。
热闹也有另一面。PitchBook在年度报告里说,2025年美国一半的风投美元流进了0.05%的交易。总额越来越依赖少数大额交易,不能据此判断普遍的回报。门牌上的名字也在换,有的机构搬走,有的新来。
06回到上海
回头看上海。截至今年6月11日,上海科创板上市公司95家,全国第二。今年上半年,上海股权投资案例1020起,全国第一。张江所在的浦东,生物医药产业有四千多家企业。上海已经有医院、园区、交易所和一批投资机构。
中美两边的统计口径不同,这些数字不能直接拿来对比。但对我自己的科技金融工作来说,这次最直接的启发很小:把小型的专业交流做得更固定一些,三十个人、一个主题、每个月一次,让做研究的、做临床的、做制造的和出资的人,能多见几次面。
照片还在我手机里。下次再路过沙丘路,我大概还会停下来看看那块牌子,数一数又换了几个名字。
Felix 原创,首发于政策锋线·研判室